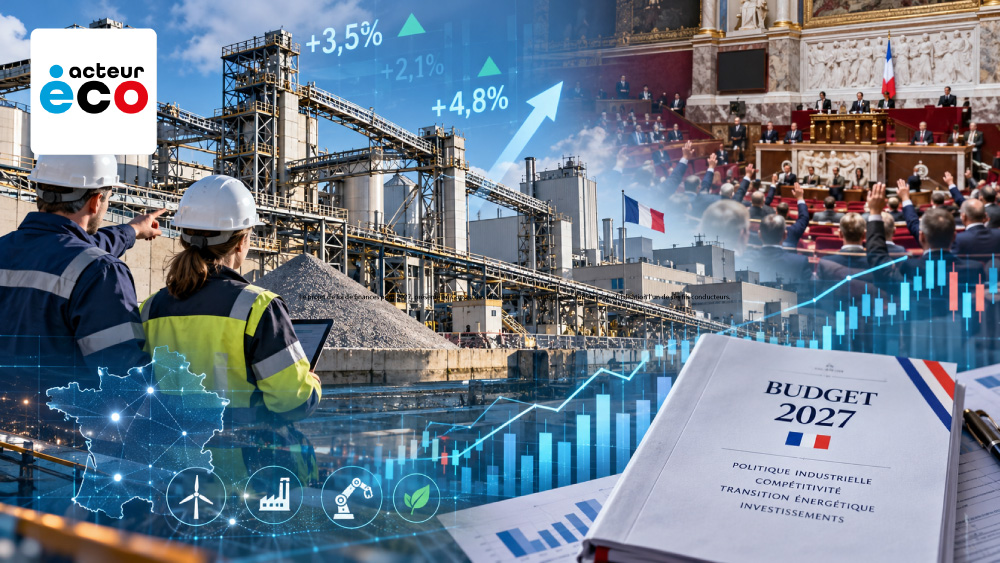
Le projet de loi de finances pour 2027, présenté en Conseil des ministres le 1er octobre 2026, fait de l’industrialisation l’un de ses fils conducteurs. Les crédits d’impôt à la recherche et à l’innovation sont maintenus.
Un suramortissement dédié aux technologies 4.0 est créé pour les PME et ETI, et le crédit d’impôt industrie verte est élargi.
Les députés ont ajouté un coup de pouce aux fonds propres des PME. Le texte reste en discussion, mais le cap est lisible.
Pendant des années, la France a excellé à financer la recherche et peiné à transformer ses découvertes en usines.
Le budget 2027 tente de corriger ce décalage. Les laboratoires gardent leurs soutiens, mais l’effort nouveau porte sur ce qui vient après : les machines, les lignes de production, les capacités industrielles.
Pour les industriels d’Auvergne-Rhône-Alpes, région où les PME et ETI de la métallurgie, de la plasturgie ou du décolletage forment l’ossature du tissu productif, le sujet n’a rien d’abstrait.
La recherche garde ses deux piliers
Premier signal : la stabilité. Le crédit d’impôt recherche n’est pas modifié par le projet de loi de finances. Son taux reste fixé à 30 % des dépenses éligibles jusqu’à 100 millions d’euros, puis 5 % au-delà.
Le crédit d’impôt innovation, qui finance la conception de prototypes et d’installations pilotes de produits nouveaux par les PME, est lui aussi préservé.
Une précision s’impose toutefois. Le CII n’est pas prolongé par le PLF 2027. C’est la loi de finances pour 2025 qui l’avait déjà prorogé jusqu’au 31 décembre 2027, en abaissant son taux de 30 % à 20 %.
Le projet de loi ne le supprime pas, mais ne repousse pas non plus cette échéance. La question de son avenir au-delà de 2027 reste donc entière.
Pour les entreprises engagées dans des programmes de R&D pluriannuels, ce statu quo a une valeur réelle. Dans un contexte budgétaire tendu, ne pas toucher aux dispositifs existants revient déjà à envoyer un message.
Le suramortissement 4.0, mesure phare pour les ateliers
La véritable nouveauté se trouve à l’article 9 du projet de loi. Il crée un suramortissement « industrie 4.0 », destiné aux PME et ETI soumises à un régime réel d’imposition.
Le principe : en plus de l’amortissement classique, l’entreprise déduit de son résultat imposable une fraction supplémentaire de la valeur des biens neufs affectés à une activité industrielle.
Le champ couvre huit familles d’équipements. On y trouve les robots et cobots, la fabrication additive et les logiciels de conception, de fabrication ou de maintenance. Les capteurs installés sur les sites de production en font aussi partie.
S’y ajoutent les équipements d’hébergement et de traitement de données, la connectivité sans fil des objets industriels, les machines à commande numérique et les technologies immersives.
Les biens doivent être acquis entre le 1er janvier 2027 et le 31 décembre 2029, sur commande ferme passée à compter de la présentation du texte en Conseil des ministres.
Une commande passée avant fin 2029 avec un acompte d’au moins 10 % reste éligible si le bien est livré dans les 36 mois. Le dispositif fonctionne aussi en crédit-bail.
Un coup de pouce gradué selon la taille et le territoire
Le taux de déduction dépend de la taille de l’entreprise et de sa localisation.
Il atteint 80 % pour les petites entreprises de moins de 50 salariés et 40 % pour les moyennes entreprises et les ETI.
Dans les zones d’aide à finalité régionale, il grimpe à 120 % pour les petites entreprises et à 80 % pour les moyennes. Les ETI restent à 40 %.
Concrètement, prenons une PME de 30 salariés soumise à l’impôt sur les sociétés au taux de 25 %, qui investit 500 000 euros dans une cellule robotisée. Hors zone aidée, elle peut déduire 400 000 euros supplémentaires de son résultat, soit une économie d’impôt de 100 000 euros étalée sur la durée d’amortissement.
En zone d’aide à finalité régionale, la déduction supplémentaire atteint 600 000 euros, et l’économie d’impôt 150 000 euros, soit 30 % du prix de l’équipement.
Le dispositif rappelle le suramortissement « robotique » éteint en 2020, qui était réservé aux PME. Il s’ouvre cette fois aux ETI, mais reste encadré par les règles européennes sur les aides d’État.
Pour les ETI, le plafond dit de minimis s’applique, ce qui limitera l’avantage pour les plus gros programmes d’investissement.
L’industrie verte élargit son périmètre
Créé par la loi de finances pour 2024 et prolongé jusqu’à fin 2028 par celle de 2026, le crédit d’impôt au titre des investissements dans l’industrie verte, le C3IV, soutenait jusqu’ici quatre filières : batteries, panneaux solaires, éoliennes et pompes à chaleur.
Le PLF 2027 propose d’y ajouter quatre nouveaux domaines. Le premier concerne les réseaux électriques : sous-stations, câbles, transformateurs, équipements haute et moyenne tension, compteurs intelligents. Le deuxième vise le solaire thermique.
Les deux derniers portent sur les batteries assemblées sur des sites de montage de véhicules électriques, et sur les aimants permanents des moteurs électriques de transport.
L’élargissement aux réseaux électriques n’est pas anodin. RTE et Enedis prévoient 200 milliards d’euros d’investissements sur quinze ans, une commande considérable pour les équipementiers et leurs sous-traitants.
Le calendrier reste toutefois suspendu à Bruxelles. L’extension ne s’appliquera qu’après validation par la Commission européenne, au plus tard trois mois après sa décision.
Les fonds propres des PME, ajout des députés
À ces mesures gouvernementales s’ajoute une initiative parlementaire. Lors de l’examen en séance de la partie recettes, l’Assemblée nationale a adopté des amendements qui portent de 18 % à 25 % la réduction d’impôt sur le revenu accordée aux particuliers qui investissent au capital des PME, dite IR-PME.
L’objectif est de mieux orienter l’épargne des ménages vers les fonds propres des petites entreprises, nerf de la guerre pour financer leurs investissements.
La mesure reste fragile. Elle est soumise à l’accord de la Commission européenne, et sa survie dépendra de la suite de la navette parlementaire, voire d’un éventuel recours à l’article 49.3, qui permettrait au gouvernement de ne retenir qu’une partie des amendements votés.
Un cap, encore à confirmer
Le texte reste en cours d’examen. Le vote sur la partie recettes, initialement prévu le 20 octobre, a été reporté face au nombre d’amendements restant à examiner, avant le passage au Sénat.
Rien n’est donc définitivement acquis.
La cohérence de l’ensemble mérite pourtant d’être relevée. La recherche est maintenue, l’industrialisation est soutenue, l’énergie bas carbone est encouragée et les fonds propres sont renforcés. Le budget dessine une chaîne continue, du laboratoire à la ligne de production.
Pour les PME industrielles, l’enjeu sera désormais d’anticiper. Ceux qui ont des projets de robotisation ou de numérisation ont intérêt à vérifier dès maintenant leur éligibilité, leur zonage et le calendrier de leurs commandes.
Le suramortissement ne profitera qu’à ceux qui auront préparé leurs dossiers.