C’est une photographie nuancée que dresse la Fédération des Industries Mécaniques dans sa note de conjoncture de septembre 2026.
Globalement orientée à la hausse, la situation des industries mécaniques françaises cache des disparités sectorielles marquées — et un point de vigilance structurel que les professionnels ne peuvent pas ignorer.
600 000 emplois, 157 milliards d’euros : un secteur au cœur de l’industrie française
Avant de lire les chiffres, il faut rappeler ce qu’est la mécanique industrielle française. Premier employeur industriel de France, le secteur regroupe quelque 600 000 emplois et génère un chiffre d’affaires de l’ordre de 157 milliards d’euros selon le Cetim.
Il couvre des métiers aussi variés que la fabrication d’équipements de production, les composants et sous-ensembles, les pièces mécaniques issues de la sous-traitance, et les produits de grande consommation comme la coutellerie ou l’outillage.
Une filière dont 95 % des entreprises sont des PMI, ancrées dans les territoires, qui forment selon le Cetim « le socle des écosystèmes territoriaux et de l’attractivité de la France ».
C’est dans ce contexte que la FIM publie son baromètre mensuel, véritable thermomètre de la santé industrielle française.
Un automne 2026 sous de meilleurs auspices — avec une réserve
La note FIM, publiée le 14 septembre et signée Désiré Raharivohitra, s’appuie sur le baromètre des industries mécaniques et sur l’enquête mensuelle réalisée auprès des entreprises en juillet-août 2026.
Il faut le préciser : ses chiffres reflètent l’état du secteur à cette période, pas nécessairement la situation de la rentrée.
Et justement, le tableau a légèrement changé depuis.
En août, l’indicateur du climat des affaires de l’Insee atteignait 98 — en hausse — avec un indicateur industrie à 103, au-dessus de sa moyenne de longue période.
Mais la publication de septembre nuance le tableau : le climat national retombe à 96, perdant deux points. L’industrie reste stable à 101, légèrement au-dessus de sa moyenne, mais le commerce de détail et le bâtiment accusent le coup.
Cette distinction est importante : l’activité effective des industries mécaniques progresse, c’est un fait. Mais le climat général des affaires se dégrade. Les deux ne disent pas la même chose.
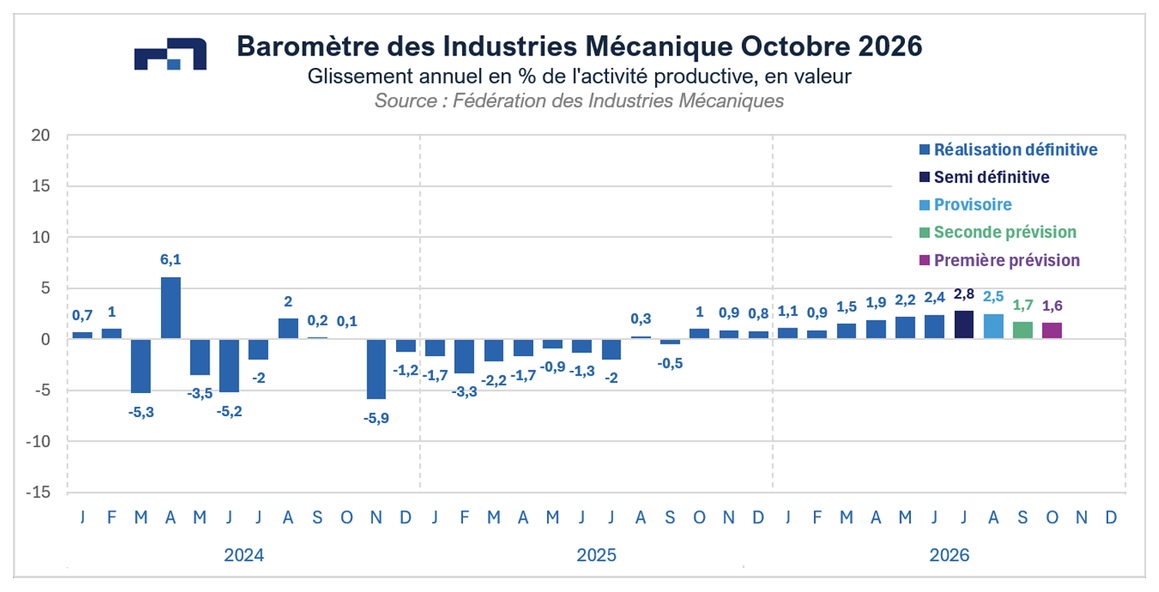
Pour les industries mécaniques elles-mêmes, le baromètre FIM traduit une amélioration réelle des facturations : +2,5 % en août 2026, +1,7 % en septembre, +1,6 % attendu en octobre en glissement annuel.
Sur les sept premiers mois de l’année, la hausse globale atteint +1,8 %. Un chiffre modeste, mais qui s’inscrit dans une tendance de redressement progressive après des mois difficiles.
L’export, véritable moteur de la reprise
C’est à l’international que les industries mécaniques affichent leurs meilleures performances — et c’est là que réside la clé de lecture de cette note.
Les exportations progressent de +3,4 % sur les sept premiers mois de 2026, soit presque deux fois plus vite que l’activité totale (+1,8 %). Sans l’export, la croissance des industries mécaniques serait probablement proche de la stagnation.
Les marchés européens tirent la croissance : +3,6 % vers les pays membres de l’Union européenne, +4,9 % vers le reste de l’Europe. L’Allemagne (+6,6 %), l’Italie (+6,2 %) et l’Espagne (+3,8 %) sont en tête. Le redémarrage allemand est particulièrement significatif pour les sous-traitants et équipementiers français, très exposés à la demande de leur premier partenaire commercial.
Vers les pays tiers, la Chine progresse de +5,6 %. Les États-Unis, en revanche, reculent de -1,4 % — un contrepoint utile à la narrative optimiste, dans un contexte où le marché américain est souvent présenté comme relais de croissance prioritaire.
Le chiffre le plus spectaculaire est celui du Royaume-Uni, à +19,6 %. Il mérite une réserve : la note FIM ne précise ni le poids réel de ce marché dans les exportations totales, ni si cette hausse résulte d’une base de comparaison particulièrement basse l’an dernier. Un chiffre à surveiller sur les prochains mois avant d’en faire une tendance.
Des situations très contrastées selon les métiers
La photographie sectorielle révèle des dynamiques très différentes selon les segments. Du côté des équipements de production, le levage et la manutention (+8,1 %), les machines d’extraction et de construction (+7 %) et le machinisme agricole (+4,4 %) tirent le segment vers le haut.
Ces hausses sont liées à des secteurs en dynamique — logistique, infrastructures, agriculture — et non à une reprise industrielle généralisée.
En revanche, les équipements pour la métallurgie (-9,8 %) et les machines pour le travail du caoutchouc et des plastiques (-8,8 %) restent sous forte pression. La reprise est donc bien sélective : une réallocation de la demande vers certains usages, pas un rebond d’ensemble.
La sous-traitance mécanique progresse de +2,2 %, portée par la mécanique industrielle (+3,4 %) et le traitement et revêtement des métaux (+3,3 %). La FIM précise que l’aéronautique et la construction navale jouent un rôle moteur pour ce segment — des débouchés dont les carnets de commandes sont jugés « bien étoffés » par les entreprises elles-mêmes.
Du côté des produits de grande consommation, la coutellerie se distingue avec +8,4 %, quand l’outillage portatif à moteur incorporé recule de -10,5 %.
Le vrai point d’inquiétude : l’investissement domestique
Derrière les signaux positifs, la FIM identifie un risque structurel pour les mois à venir. Les dépenses d’investissement des secteurs clients en France ne progresseraient que de +0,4 % en volume sur l’ensemble de 2026 — soit environ +2 % avec l’inflation, ce qui correspond en réalité à une quasi-stagnation en termes réels.
C’est une prévision, pas encore un résultat constaté, mais elle pèse sur les perspectives.
Or les industries mécaniques vendent largement des biens d’équipement : machines, composants, systèmes, prestations de transformation. Leur carnet dépend donc directement de la décision d’investir des industriels, des collectivités, des entreprises du BTP et des filières énergétiques.
La FIM le formule clairement : « Cette hausse devrait se maintenir au cours des prochains mois mais pourrait légèrement fléchir car le moteur de la croissance de l’activité des industries mécaniques, à savoir les dépenses d’investissements des secteurs clients en France, devraient être limitées à +0,4 % en volume pour l’ensemble de l’année 2026. »
Le message est clair : la croissance peut se maintenir, mais elle reposera de plus en plus sur les débouchés à l’export plutôt que sur la demande intérieure.
Pour les PMI mécaniques, nombreuses en Auvergne dans les filières de sous-traitance pour l’aéronautique et l’énergie, c’est un signal à prendre au sérieux : capter les marchés porteurs — aéronautique, énergie, levage, construction — en diversifiant leurs clients, et ne pas attendre que le marché français relance naturellement leurs carnets.
Lire l’étude complète: fim.net/medias/files/124787_DOCUMENT_1_0.pdf